作成日:2026.09.11 更新日:
NPO法人の会費徴収を徹底解説|集金方法の比較&未納対応や入金管理まで
NPO法人の会費徴収は、毎年決まった時期にまとまった件数が集中し、少人数の事務局に負担が偏りやすい業務です。振込の確認、会員名簿との突き合わせ、未納者への督促、そして決算期の会計処理。ひとつひとつは小さな作業でも、会員数が増えるほど本来の活動時間を圧迫していきます。この記事では、会費の集金方法ごとの向き不向き、未納が起きたときの督促と会計処理、入金管理を効率化する進め方、そして会費の税務上の扱いまでを、事務局の実務に沿って解説します。
▼この記事でわかること
- 会費・寄付・事業収入の違いと定款での定め方
- 集金方法5種の向き不向きと、未納が起きたときの対応
- 入金消込を軽くする3つの仕組みと選び方
会費徴収・入金管理ならシクミネット
目次
NPO法人の会費徴収でつまずきやすい3つのポイント
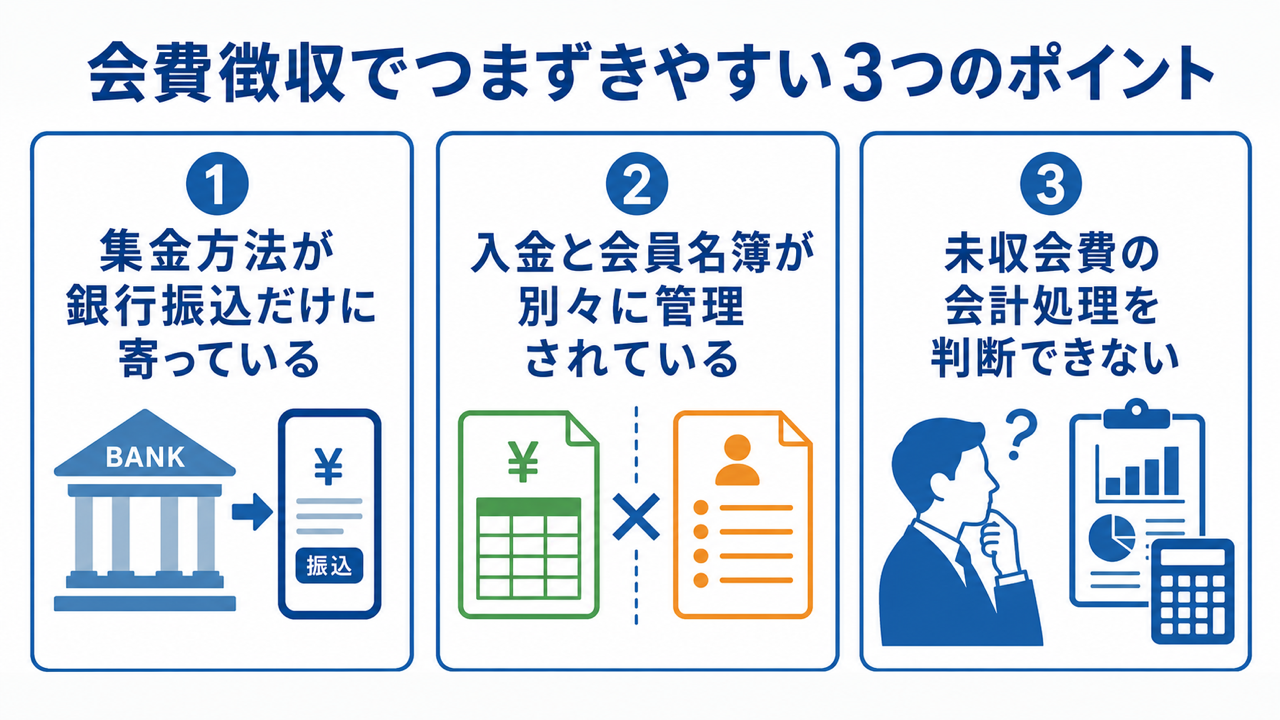
会費徴収がうまく回らない原因は、「集める手段がない」ことではありません。多くの団体でつまずきが起きているのは、次の3点です。
▼ポイント
- ① 集金方法が銀行振込だけに寄っている: 会員側に振込に行く手間が生じ、期日を過ぎたまま放置されやすくなります。振込手数料を会員負担にしている場合は、さらに滞りが増えます。
- ② 入金と会員名簿が別々に管理されている: 誰が支払い、誰が未納なのかを人の手で突き合わせることになり、未納の把握が後手に回ります。
- ③ 未収会費の会計処理を判断できない: 決算期に「未納の会費を計上すべきか」で手が止まり、確認待ちのまま作業が滞ります。
いずれも会費の金額や会員数そのものではなく、徴収の設計に起因する課題です。この3点は、集金方法の選び方、未納が出たときの対応の型、入金管理の仕組み、会計・税務の扱いという順序で、それぞれ解決の道筋があります。
NPO法人の会費とは|寄付・事業収入との違いと定款上の位置づけ
徴収の仕組みを組む前に、会費の位置づけを押さえておきます。会費・寄付・事業収入は会計上も税務上も扱いが異なり、区別が曖昧なままだと決算期や認定NPO法人の申請で必ず行き詰まります。
▼ポイント
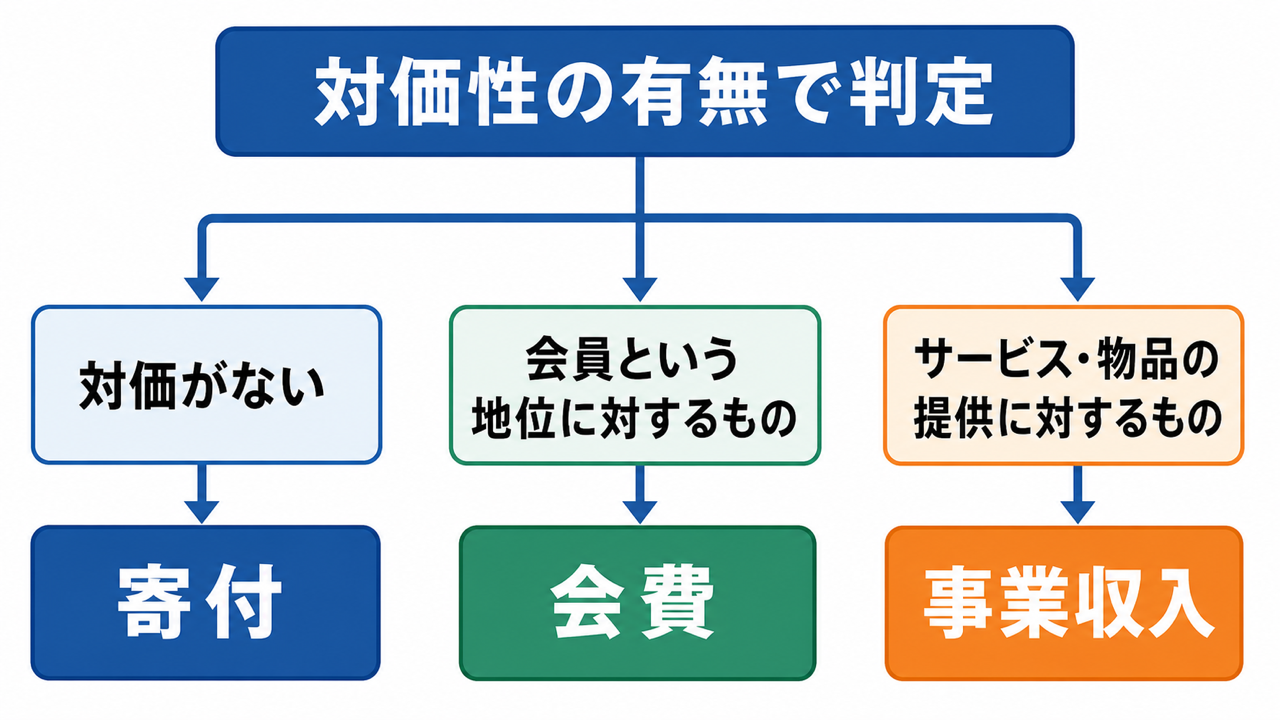
- 会費・寄付・事業収入の違い: 対価性の有無で分かれ、活動計算書の表示区分にもそのまま対応します
- 正会員・賛助会員の扱い: 会員種別によって、金額・更新時期・退会時の扱いの設計が変わります
- 定款での定め方: 会費の金額を定款に書くか会費規程に委ねるかで、その後の運営負荷が変わります
会費・寄付・事業収入の違い
3つを分ける軸は対価性の有無です。会費は「会員という地位」に対して支払われるもの、寄付は反対給付を伴わない任意の拠出、事業収入はサービスや物品の提供に対する対価です。
| 区分 | 性格 | 対価性 | 会計上の区分 |
|---|---|---|---|
| 会費 | 会員たる地位に対して継続的に納入される | 会員としての地位・権利がある | 受取会費 |
| 寄付 | 反対給付を求めない任意の拠出 | なし | 受取寄付金 |
| 事業収入 | サービス・物品の提供に対する対価 | あり | 事業収益 |
実務で判断に迷いやすいのが、賛助会員から受け取る会費です。議決権を持たず、支援を目的として納められる賛助会費は、実質的に寄付に近い性格を持ちます。会費と寄付は経理上も区分して記録しておくと、認定NPO法人の申請時にそのまま使える資料になります。
正会員・賛助会員で会費の扱いはどう変わるか
正会員と賛助会員では、徴収の設計そのものを変える必要があります。議決権を持つ正会員は総会の成立要件に関わるため、在籍者の把握を常に正確に保つことが求められます。会費の納入状況が会員資格と結びついている団体では、未納の放置がそのまま総会運営のリスクになります。
一方の賛助会員は、支援の意思で継続してもらう性格が強く、口数制(1口いくら×任意の口数)を採ることも多くあります。金額が会員ごとに変わるため、請求額を個別に管理できる仕組みがないと、事務局の確認作業が増えていきます。会員種別ごとに金額・更新時期・退会時の扱いを先に決めておくと、後から仕組みを変えずに済みます。
定款で定めておくべき会費の記載事項
会費の扱いは定款の書き方によって、その後の運営負荷が変わります。会費の金額そのものを定款に明記すると、値上げのたびに定款変更の手続きが必要になります。総会の議決に加えて所轄庁への手続きも伴うため、負担は小さくありません。
そのため多くの団体では、定款には「会費に関する事項は総会の議決を経て別に定める」と規定し、金額は会費規程で管理しています。あわせて、会員資格の得喪に関する事項(入会の承認手続き、退会の申し出、会費未納が続いた場合の扱い)を定款で明確にしておくと、未納者への対応時に判断の根拠を持てます。自団体の定款に会費と資格に関する定めがあるか、この機会に確認しておくとよいでしょう。
NPO法人の会費徴収でよく使われる集金方法と向き不向き
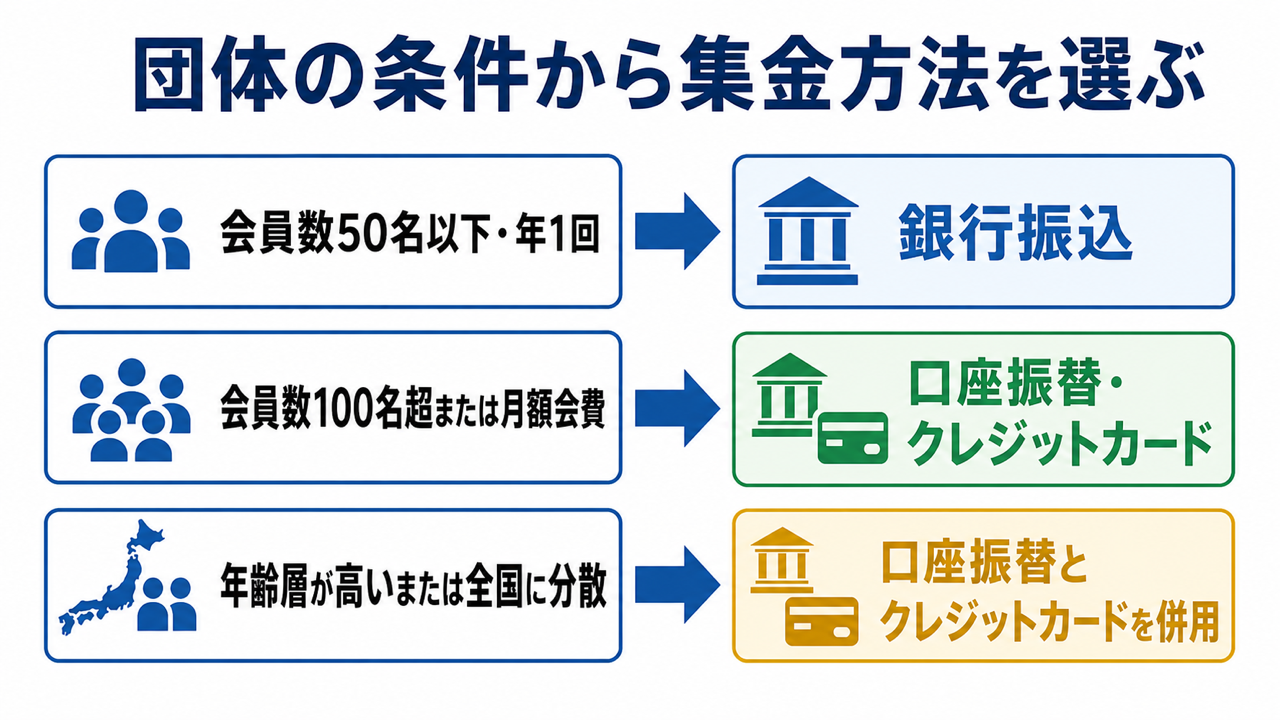
会費の集金方法は、銀行振込・口座振替・クレジットカード決済・コンビニ払い(ペイジー)・現金手渡しの5種類です。どれが優れているという話ではなく、会員数・会費の金額と頻度・会員の年齢層によって向き不向きが変わります。
自団体の条件に当てはめると、選ぶべき手段は次のように絞れます。
▼ポイント
- ① 会員数が50名以下で年1回の徴収: 銀行振込でも回せます。会費と同額の振込を確認する作業が月に数件で収まるうちは、仕組みへの投資より運用でカバーするほうが現実的です。
- ② 会員数が100名を超える、または月額会費: 口座振替かクレジットカード決済を主軸に据えます。この規模になると、手作業の消込が事務局の限界を超えます。
- ③ 会員の年齢層が高い、または全国に分散している: 口座振替とクレジットカード決済を並行して用意し、どちらかを選べるようにします。手段を1つに絞ると、支払えない会員がそのまま退会につながります。
いずれの場合も、集金方法は1つに統一するより2つ以上を併用するほうが徴収率は安定します。会員の状況に合わせて選べる状態をつくることが、督促の件数そのものを減らす近道です。
全ての方法を比較すると以下の通りです。
| 集金方法 | 事務局の手間 | 会員の手間 | 未納の起きにくさ | 手数料の傾向 | 入金サイクル |
|---|---|---|---|---|---|
| 銀行振込 | △(消込が手作業) | △(都度振込) | △ | 振込手数料のみ | 会員の入金都度 |
| 口座振替 | ◎(自動引落) | ◎(初回登録のみ) | ◎ | 1件あたり固定額 | 引落後にまとめて |
| クレジットカード | ◎(自動決済) | ◎(初回登録のみ) | ○(期限切れ時は要フォロー) | 決済額に対する料率 | 決済後にまとめて |
| コンビニ払い・ペイジー | ○(消込は自動化可) | ○(都度支払い) | ○ | 1件あたり固定額 | 支払い確認後 |
| 現金手渡し | △(記録・保管) | ◎(その場で完了) | ○ | なし | 受領時 |
※ ◎=負担が小さい/○=中程度/△=負担が大きい
ここからは、5つの手段それぞれの特徴を順に見ていきます。
銀行振込
最も導入しやすい方法です。団体の口座を用意し、会員に振込を依頼するだけで始められるため、設立まもない団体の多くがここから始めます。
一方で、会費徴収の負担が最も大きい方法でもあります。通帳の入金明細と会員名簿を人の手で突き合わせる必要があり、振込名義が会員本人と異なる(家族名義・旧姓・法人名)ケースが一定数発生します。さらに、振込手数料を会員負担にしていると「あとで振り込もう」と後回しにされやすく、未納の温床になります。会員数が数十名までは十分機能しますが、それを超えると確認作業が急激に重くなります。
口座振替
会員の銀行口座から、決められた期日に自動で引き落とす方法です。年会費のように毎年継続して発生する会費と最も相性がよい方法で、いったん登録が済めば会員側の操作は不要になります。払い忘れが構造的に起きないため、未納率を下げる効果が最も大きい手段です。
導入時のハードルは、口座振替の登録手続きです。従来は預金口座振替依頼書に会員の押印をもらい、金融機関へ提出する必要がありました。近年はWEB上で登録が完結する方式が広がり、この手間は大きく軽くなっています。NPO法人の会費で口座振替を検討する場合は、WEB登録に対応しているかを確認しておくと、導入時の事務量が変わります。
クレジットカード決済
会員側の手間が最も少ない方法です。カード情報を一度登録すれば、以降は自動で決済が続きます。オンラインでの手続きに慣れた層が多い団体や、会員の居住地が全国に分散している団体に向いています。NPO法人のクレジットカード決済は、入会申込と同時に会費を受け取れるため、入会手続きと初回徴収を一度に完結できる点も利点です。
注意したいのは、カードの有効期限切れや限度額超過による決済失敗です。会員本人が気づかないまま未納になるため、決済が通らなかった会員へ自動で通知を送る仕組みまで含めて設計しておく必要があります。決済手数料は決済額に対する料率型が中心で、会費が高額な団体ほど負担額が大きくなる点も踏まえて判断します。
コンビニ払い・ペイジー
口座情報やカード情報を登録したくない会員の受け皿になる方法です。近くのコンビニや金融機関のATM・インターネットバンキングで支払えるため、支払いの間口を広げる役割を果たします。
ただし、支払いのたびに会員が能動的に行動する必要があるため、継続的な会費徴収の主軸には向きません。入会金や単発のイベント参加費、あるいは口座振替・カード決済を選べない会員向けの補助的な選択肢として位置づけると機能します。1件あたりの手数料が固定額であることが多く、少額の会費では手数料の比率が高くなる点にも注意が必要です。
現金手渡し・集金袋
総会や定例会の場で直接受け取る方法です。小規模な団体では今も広く使われており、会員と顔を合わせる機会がある団体では自然な形といえます。
課題は記録の残りにくさです。誰から受け取ったかを控えないまま担当者が交代すると、徴収状況そのものが分からなくなります。現金での集金を続ける場合は、受領者・日付・金額を残す簡易な受領記録を必ず作り、通帳や名簿と定期的に照合する運用をセットにしてください。現金の保管責任が個人に集中する点も、あらかじめ整理しておきたい論点です。
会費の未納・滞納が起きたときの対応
どれだけ集金方法を整えても、会費の未納は一定の割合で発生します。未納は発生から3か月以内に動くかどうかで結果が変わるため、対応の型を先に決めておくことが実務上の要になります。次の4段階で整理します。
▼ポイント
- 督促の進め方: 期限後1週間・1か月・3か月の3段階で、連絡手段とトーンを変えます
- 会員資格の扱い: 定款の規定に沿って判断します。規定がなければ資格は失わせられません
- 決算での会計処理: 未納の会費を資産計上できるのは、回収が確実な分に限られます
- 未納を防ぐ設計: 事後の督促より、そもそも発生させない仕組みのほうが負担は軽くなります
督促の進め方とタイミング
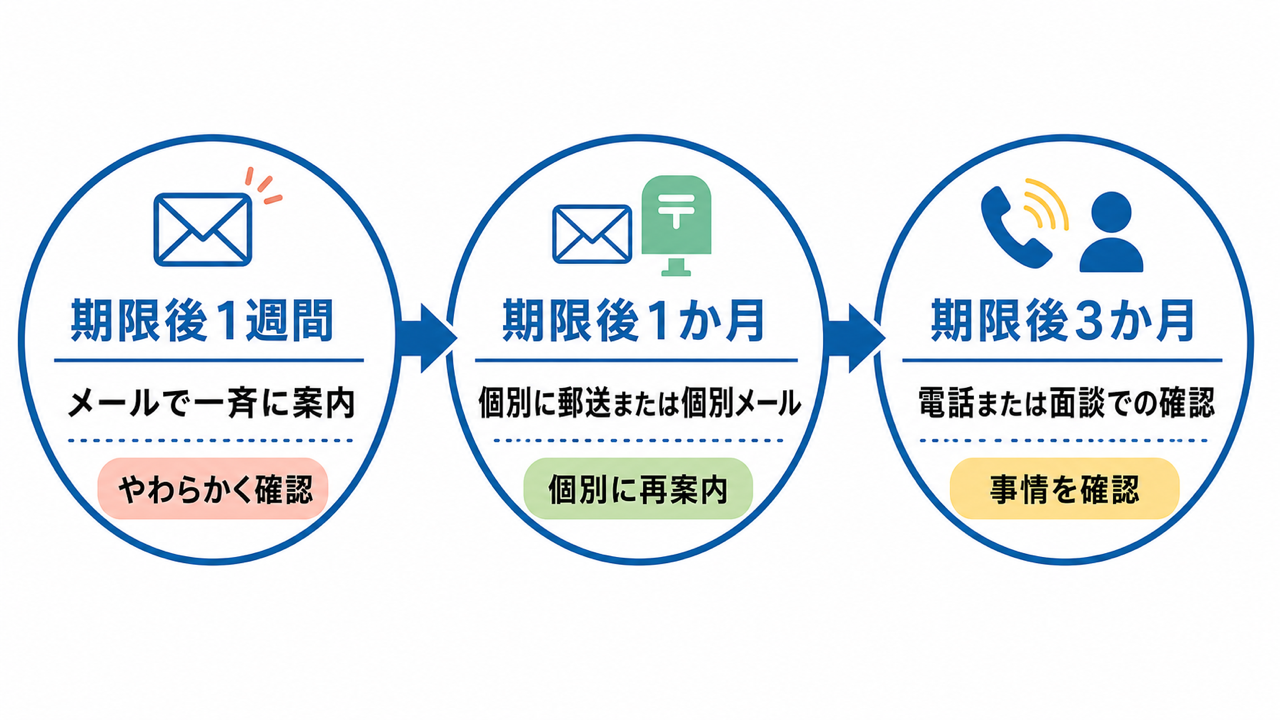
督促は、期限からの経過日数に応じて連絡手段と文面のトーンを変える3段階で組むと運用しやすくなります。担当者の判断に委ねると連絡が遅れるため、段階と担当者を事前に決めておくことが重要です。
▼ポイント
- ① 期限後1週間|メールで一斉に案内: 「行き違いの場合はご容赦ください」を添えた事務連絡として送ります。この段階の未納は単なる失念が大半で、督促というより再案内の位置づけです。
- ② 期限後1か月|個別に郵送または個別メール: 振込先と金額、納入期限を明記して個別に送ります。会員によっては請求書の体裁を必要とする場合があるため、書式を用意しておくとやり取りが1往復減ります。
- ③ 期限後3か月|電話または面談での確認: 支払いの意思そのものを確認する段階です。退会の意向がある会員がここで判明することも多く、名簿の整理を同時に進められます。
督促の文面は、支払いを求める内容であっても団体からのお知らせとしてのトーンを保ちます。会費の未納をとがめる書き方をすると、そのまま退会につながりかねません。継続して活動を支えてもらうための連絡である、という前提を崩さないことが大切です。
定款に基づく会員資格の喪失
督促を重ねても納入されない場合、最終的には会員資格の扱いを判断することになります。多くの団体の定款には「会費を継続して1年以上(または2年以上)滞納したときは、会員資格を喪失する」といった規定が置かれています。この規定がないまま資格を失わせる扱いはできないため、まず自団体の定款を確認してください。
実務上の注意点は、資格喪失の手続きです。定款の定めによって、理事会の決議で足りる場合と、総会の議決を要する場合があります。また、除名にあたる扱いをする場合は、対象となる会員に弁明の機会を設けると定めている団体もあります。手続きを飛ばすと後日の紛争につながるため、定款の規定どおりに進め、議事録に判断の経緯を残しておきましょう。会員名簿からの削除は、この手続きが完了してから反映させます。
未収会費は未収金に計上すべきか
決算期に判断に迷いやすいのが、未納の会費を資産(未収金)として計上するかどうかです。NPO法人会計基準では、会費は実際に入金したときに収益として計上するのが原則とされています。会費は寄付と同様に強制的な取り立てが難しく、回収できるかどうかが確実ではないためです。
例外として計上できるのは、当期に帰属する未収の会費のうち確実に回収できる額に限られます。具体的には、納入の確約が取れている未収会費と、決算書の作成までに実際に納入された未収会費の2つが該当します(出典: NPO法人会計基準協議会「NPO法人会計基準Q&A 12-1」)。
言い換えると、督促しても連絡が取れない会員の未納会費を、回収見込みがあるものとして資産計上するのは適切ではありません。回収可能性の判断は団体ごとの事情によって変わるため、金額が大きい場合や過年度分が累積している場合は、顧問税理士や所轄庁の相談窓口に確認したうえで処理してください。
未納を未然に防ぐ仕組み
未納は、発生してから追いかけるより発生させない設計のほうが、事務局の負担ははるかに軽くなります。効果が大きいのは次の3点です。
▼ポイント
- ① 自動で引き落とす手段を主軸にする: 口座振替やクレジットカード決済を標準の支払い方法にすると、会員の行動を必要とせずに徴収が完了します。未納の大半を占める「失念」が構造的に起きなくなります。
- ② 年度開始前に徴収する: 活動年度が始まってから請求するのではなく、更新時期に合わせて事前に徴収する設計にします。年度途中の退会に伴う精算ルールも、あわせて決めておきます。
- ③ 更新前のリマインドを自動化する: 引き落とし日やカードの有効期限が近づいた会員へ、自動で案内が届く状態をつくります。手作業で対象者を抽出していると、繁忙期には確実に漏れます。
これらはいずれも、会員名簿と入金データが同じ場所で管理されていて初めて成立します。未納を防ぐ仕組みづくりは、次に扱う入金管理の設計と一体で考える必要があります。
徴収した会費の入金管理・消込を効率化する
会費徴収の負担は、「集める」場面よりも集めた後の入金消込に集中しています。消込とは、入金の記録と請求の記録を突き合わせて「誰の支払いか」を確定させる作業です。ここが手作業のまま残っていると、集金方法を変えても事務局の作業時間はほとんど減りません。
▼ポイント
- 手作業の消込で起きるミス: 振込名義の不一致・同姓同名・会費と寄付の合算・一部入金の4つが頻出します
- 名簿と入金データの紐づけ: 運用でカバーする方法と、仕組みで解決する方法があります
- 領収書の発行と管理: 発行義務はありませんが、求められる場面に備えた体制が要ります
手作業の入金消込で起きるミス
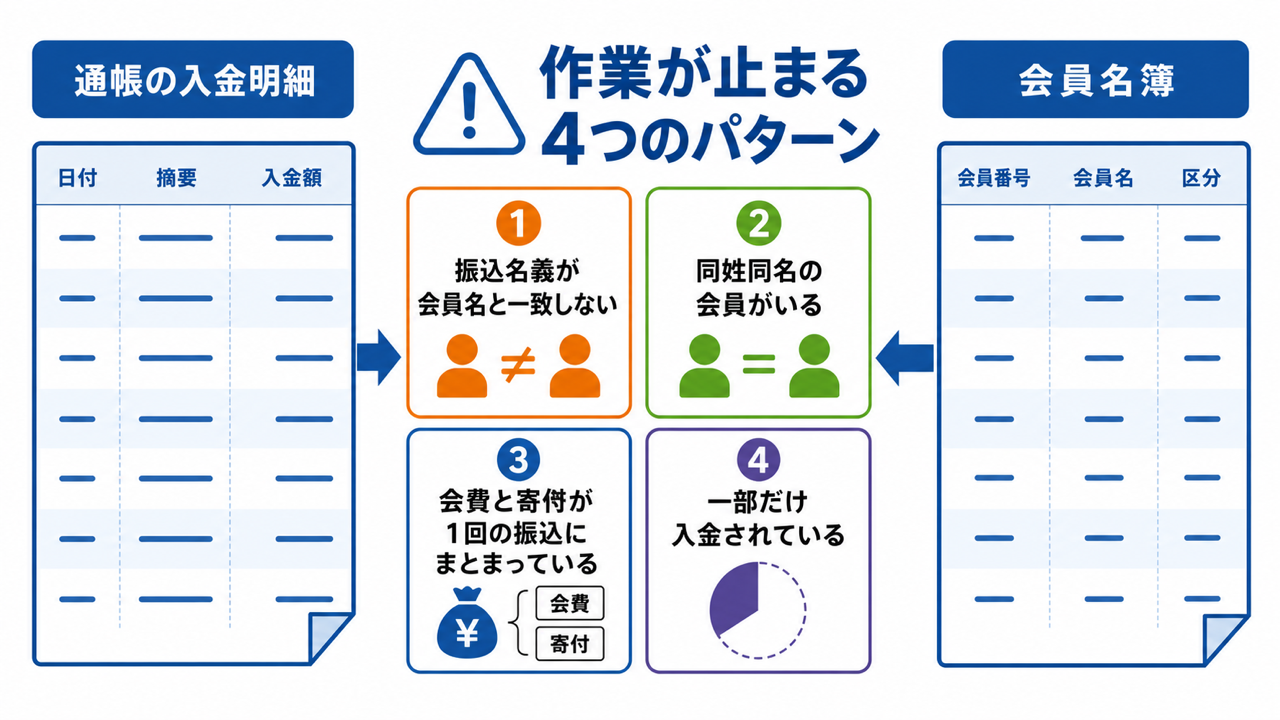
通帳の明細と会員名簿を目視で突き合わせる方法では、次の4つのパターンで作業が止まります。いずれも例外的な事故ではなく、会員数が増えれば必ず遭遇するものです。
▼ポイント
- ① 振込名義が会員名と一致しない: 家族名義、旧姓、勤務先名義での振込。名簿の氏名では検索できず、金額と日付から推測することになります。
- ② 同姓同名の会員がいる: 同じ金額が同じ時期に振り込まれるため、どちらの入金か特定できません。会員番号が振られていないと判別する手段がありません。
- ③ 会費と寄付が1回の振込にまとまっている: 会費分と寄付分を按分して記録する必要があり、経理上も区分が求められます。
- ④ 一部だけ入金されている: 端数や振込手数料の差引きにより、請求額と入金額が一致しません。未納として扱うか完納として扱うかの判断が担当者ごとにぶれます。
これらを人の記憶と経験で処理していると、担当者が交代した瞬間に判断基準が失われます。消込のルールが個人に属している状態そのものが、事務局のリスクだといえます。
会員名簿と入金データを紐づける
消込を軽くする方法は2通りあります。1つは運用でカバーする方法、もう1つは仕組みで解決する方法です。
運用でカバーする場合は、振込依頼人名の先頭に会員番号を入れてもらうよう案内します(例: 0123 ヤマダタロウ)。会員番号で検索できるため、名義違いの問題は大きく減ります。ただしこの方法には限界があり、案内どおりに入力しない会員が一定数残ります。窓口やATMの操作画面によっては桁数の制約で入りきらないこともあります。
仕組みで解決する場合は、会員データと入金データを同じIDで管理する設計にします。請求時点で会員IDと請求データが結びついているため、決済結果が返ってきた時点で自動的に消込が完了します。口座振替やクレジットカード決済を採用すると、この流れが標準で成立します。会費徴収の入金管理を自動化したい場合は、決済手段の選択と名簿の管理方法をセットで見直すのが近道です。
領収書の発行と管理
会費の領収書は、法律上かならず発行しなければならないものではありません。ただし、会社の経費として会費を支払っている会員や、確定申告で寄付金控除を受ける会員から求められる場面があります。求めがあれば発行できる体制を整えておくと、そのつど個別に対応する手間がなくなります。
印紙税については、NPO法人が発行する会費の領収書は営業に関しない受取書として非課税に該当するのが一般的な扱いです。収益事業に関する受取書は取り扱いが異なる場合があるため、判断に迷うときは所轄の税務署に確認してください。発行の手間そのものを減らすには、電子的に発行してダウンロードしてもらう方式が有効です。発行履歴が残るため、再発行の依頼にもすぐ応じられます。
会費の会計処理と税務で押さえておくこと
会費徴収の仕組みが整っても、会計と税務の扱いを誤ると決算期に手戻りが発生します。押さえておきたいのは次の3点です。
▼ポイント
- 消費税の扱い: 対価性の有無で課税・不課税が分かれます
- 活動計算書での計上: 受取会費として計上し、期をまたぐ会費は前受で処理します
- 認定NPO法人のPST: 会費がそのまま寄付金として算入されるわけではありません
以下は一般的な考え方であり、個別の判断は団体の事業内容によって変わります。最終的な確認は顧問税理士や所轄の税務署に委ねてください。
会費は消費税の対象になるか
会費が消費税の課税対象になるかどうかは、対価性の有無で決まります。会員に対して具体的なサービスの提供があり、その対価として会費を受け取っていると判断される場合は課税対象になります。一方、団体の活動を支えるために納入され、明確な反対給付がない通常の会費は不課税として扱われます。
判断が難しいのは、会報の送付や研修への参加といった会員特典がある場合です。国税庁の通達では、対価性の判定が困難な会費について、団体側が資産の譲渡等の対価に該当しないものとして継続して処理し、会員側も課税仕入れとしない場合には、その扱いが認められるとされています。重要なのは、年度ごとに扱いを変えず、団体として一貫した処理を続けることです。会員に対しても、会費が課税・不課税のどちらの扱いかを案内しておくと、会員側の経理処理との食い違いを防げます。
活動計算書での会費収入の扱い
NPO法人会計基準に基づく活動計算書では、会費は経常収益の「受取会費」として計上します。正会員会費と賛助会員会費を区分して表示すると、収入構造が読み手に伝わりやすくなります。
実務で処理を確認しておきたいのが、期をまたぐ会費です。翌年度分の会費を当年度中に受け取った場合は、当期の収益とせず前受会費として負債に計上します。数年分をまとめて納入する会員がいる団体では、この処理を忘れると収益が実態より大きく計上されてしまいます。会費の徴収時期と会計年度がずれている団体ほど、前受・未収の処理ルールを文書化しておく価値があります。
認定NPO法人のPST基準と会費
認定NPO法人を目指す団体にとって、会費の扱いはパブリック・サポート・テスト(PST)の判定に直接影響します。PSTは寄付による支持を受けているかを判定する基準で、会費がそのまま寄付金として算入されるわけではない点に注意が必要です。
反対給付のある通常の正会員会費は、寄付金として扱えません。一方、定款や規約から実質的に判断して明らかに贈与と認められる会費(賛助会費など)は、名称にかかわらず寄付金として扱える場合があります。この扱いを受けるには、寄付金と会費を明確に区分して経理していることが前提になります。徴収の段階から区分できる仕組みにしておくことが、将来の申請の負担を左右します。詳しい判定基準は内閣府NPOホームページの認定制度に関する解説で公開されています。
会費徴収を仕組み化する3つの選択肢
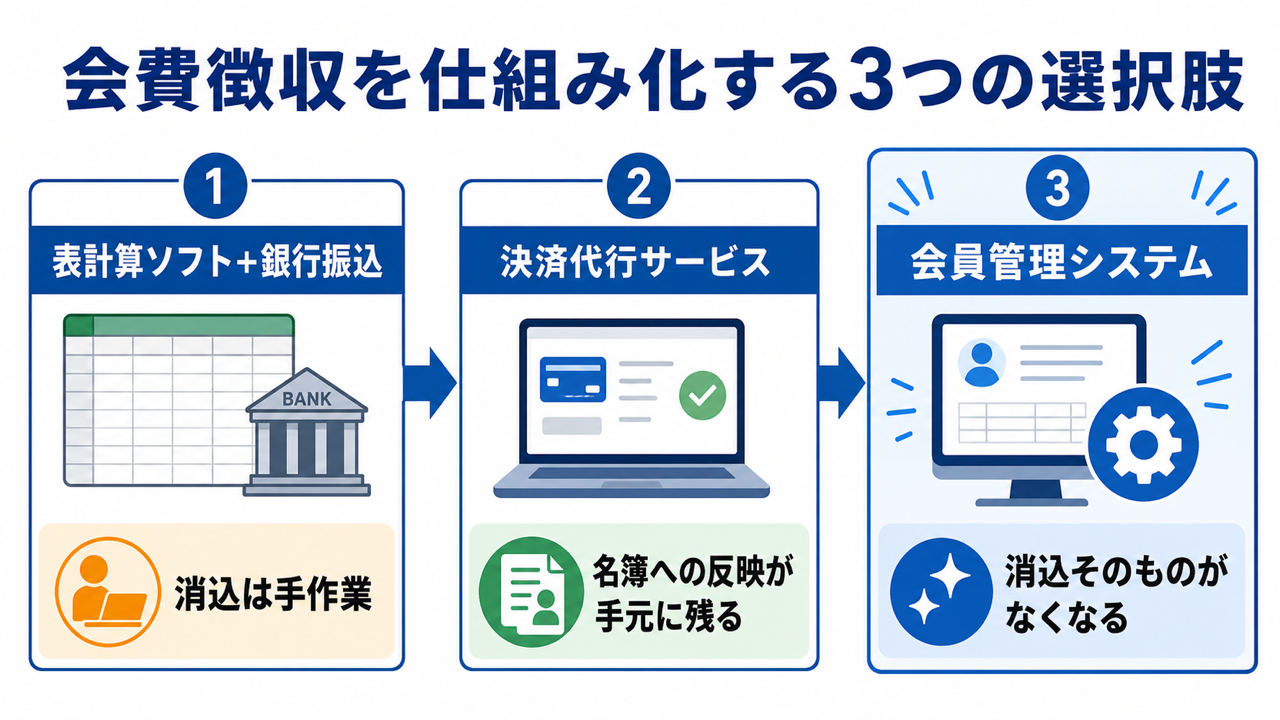
会費徴収の仕組みは、大きく3つの型に分けられます。判断の軸は「会員名簿と入金データを、どこまで同じ場所で扱うか」です。ここが分かれていると、どの型を選んでも消込の手間は残ります。
▼ポイント
- 表計算ソフト+銀行振込: 会員数50名程度まで。費用はかからないが消込は手作業
- 決済代行サービス: 支払い方法は増えるが、名簿への反映は手元に残る
- 会員管理システム: 請求から名簿反映までが1つのIDでつながり、消込そのものがなくなる
移行にかかる手間は会員数に比例して増えるため、現在の規模だけでなく2〜3年後を見込んで選ぶと、切り替えの回数を減らせます。
表計算ソフト+銀行振込で回す
会員名簿を表計算ソフトで管理し、銀行振込で会費を受け取る型です。追加費用がかからず、担当者が1人でも把握しきれるため、会員数がおおむね50名程度までであれば十分に機能します。
破綻する分岐点は明確です。会員数が100名を超えたとき、月額会費など徴収の頻度が上がったとき、そして担当者が交代したときです。通帳の明細を1件ずつ確認する作業は会員数に比例して増え、名簿ファイルが複数の担当者間でやり取りされるようになると、どれが最新版か分からなくなります。この兆候が出はじめたら、次の型への移行を検討する時期です。
決済代行サービスを使う
口座振替やクレジットカード決済を導入するために、決済代行サービスを利用する型です。会員が選べる支払い方法が増え、自動引き落としによって未納が減るという効果がすぐに現れます。
ただし、この型には限界があります。決済のデータと会員名簿が別々のシステムに分かれたままであるため、「誰が支払ったか」を名簿へ反映させる作業が手元に残ります。決済結果の一覧をダウンロードし、会員名簿に転記するという工程が新たに生まれるケースもあります。徴収そのものは楽になっても、消込の負担は思ったほど減らない、という状況が起こりやすい型です。
会員管理システムで一元化する
会員情報・会費の請求・入金の消込・イベントの申込を、1つの会員IDで束ねる型です。請求と入金が同じデータ上でつながるため、消込という作業そのものがなくなるのが最大の違いです。未納者の抽出も名簿の画面上で完結し、督促の対象者をその場で絞り込めます。
導入時には、既存の名簿データを移行する作業が発生します。氏名や住所の表記ゆれ、退会者の混在、会員種別の整理など、移行前に名簿を整える工程は避けられません。ここを負担に感じて先送りする団体は少なくありませんが、会員数が増えるほど移行の負担も増えるため、着手が早いほど作業量は小さくて済みます。
シクミネットでできること
クラウド型の会員管理・入金管理システム「シクミネット」は、会員管理・決済管理・イベント管理・メルマガ配信を1つの仕組みで扱えるサービスです。会費の決済手段はクレジットカード・コンビニ・ペイジー・口座振替(WEB手続き)に対応しており、会員の状況に合わせて複数の方法を用意できます。口座振替の登録をWEB上で完結できるため、依頼書の郵送や押印のやり取りが不要になります。
協会・連盟・大学関連・企業・官公庁・学会など、700団体以上に導入されています。会員からの操作に関する問い合わせにはサポートセンターが直接対応するため、システムを切り替えた直後に増えがちな「操作方法が分からない」という連絡を、事務局が抱え込まずに済みます。料金はベーシックプランで初期費用198,000円〜、月額36,960円〜(いずれも税込)です。会員数や必要な機能によって変わるため、自団体の条件での費用は個別にご確認ください。
会費徴収の負担を減らしたい方へ
なお、会員管理システムそのものの製品比較を検討している場合は、NPO法人向けの会員管理ソフトを比較した記事で選び方の基準とあわせて整理しています。
NPO法人の会費徴収に関するよくある質問
会費徴収の実務で、事務局から寄せられることの多い疑問をまとめました。
設定した会費を徴収しないままにできますか?
定款や会費規程で会費を定めている以上、徴収しない状態を続けるのは適切ではありません。会費を納入している会員との公平性が保てず、会計上も収入の実態と規程が食い違ったままになります。対応は2通りです。実態に合わせて規程を改正し会費を廃止するか、徴収を再開するかのいずれかを、総会の議決を経て決めてください。過年度分をさかのぼって請求するかどうかも、あわせて方針を決めておくと会員への説明がしやすくなります。
会費の金額はどのように決めればよいですか?
年間の活動計画から必要な収入を逆算し、会員数で割り戻すのが基本的な考え方です。あわせて、同じ分野・同じ規模の団体の会費水準を参考にすると、会員にとって納得感のある金額に近づきます。会員種別ごとに金額を変える場合は、正会員と賛助会員で受けられる権利の違いを明確にしておくことが前提です。値上げの可能性を考えると、金額は定款ではなく会費規程で定めておくほうが、手続きの負担が軽くなります。
年度途中で入会した会員の会費は日割りにすべきですか?
日割り計算は義務ではなく、団体ごとに決めてよい事項です。実務では、月割りで計算する方法、半期で区切る方法、入会月にかかわらず年会費を全額納入してもらう方法のいずれかが多く採られています。精算の手間を考えると、月単位や半期単位で区切る簡易な方式が現実的です。いずれの方式でも、入会案内に計算方法を明記しておくと、入会時の問い合わせが減ります。
会費と寄付を同じ口座で受け取っても問題ありませんか?
口座を分けること自体は必須ではありませんが、経理上は会費と寄付を明確に区分して記録する必要があります。同じ口座で受け取る場合は、入金の内訳が分かる仕組み(振込時の名義の付け方、入金明細と請求データの紐づけ)を用意してください。認定NPO法人を目指す団体は、この区分が判定の前提になるため、徴収の段階から分けて記録できる状態にしておくと後の作業が楽になります。
まとめ|会費徴収は「集める」より「管理し続ける」設計が重要
NPO法人の会費徴収でつまずきが起きるのは、集金の手段そのものではなく、徴収の設計にあります。押さえるべきは次の3点です。
▼ポイント
- 集金方法を複線化する: 口座振替やクレジットカード決済のように、自動で引き落とせる手段を主軸に据える
- 未納を起こさない設計にする: 発生してから追うのではなく、事前徴収と更新前のリマインドで防ぐ
- 消込という作業自体をなくす: 会員名簿と入金データを同じ場所で管理する
この3つが整うと、督促と突き合わせに費やしていた時間を、本来の活動に戻せます。会費徴収の負担を減らす具体的な進め方は、資料請求・お問い合わせからご相談いただけます。