作成日:2026.10.06 更新日:
口座振替代行とは?手数料の内訳と導入の流れ・Web口座振替受付までわかりやすく解説
会費を振込でお願いしていると、入金の確認と名簿の突き合わせが毎月発生します。振り込まれた金額と振込名義を1件ずつ見て、誰の分かを判断し、未入金の人に督促の連絡をする。会員が増えるほど、この作業だけで数日が埋まっていきます。
口座振替代行は、この一連の作業を仕組みに置き換えるための選択肢です。支払う側の手続きが毎回不要になるため、払い忘れという事象そのものが起きにくくなります。この記事では、口座振替代行とは何かという基本から、金融機関と直接契約する場合との違い、手数料の内訳、契約から初回の引き落としまでの流れ、口座を登録してもらう2つの方法、そして引き落としができなかったときの対応までを順番に整理します。
▼この記事でわかること
- 口座振替代行の仕組みと、金融機関と直接契約する場合との違い
- 手数料の内訳と負担の考え方、導入から初回引き落としまでの流れ
- 紙の依頼書とWeb口座振替受付の違い、引き落とせなかったときの対応
会費の口座振替ならシクミネット
目次
口座振替代行とは|金融機関と直接契約する場合との違い
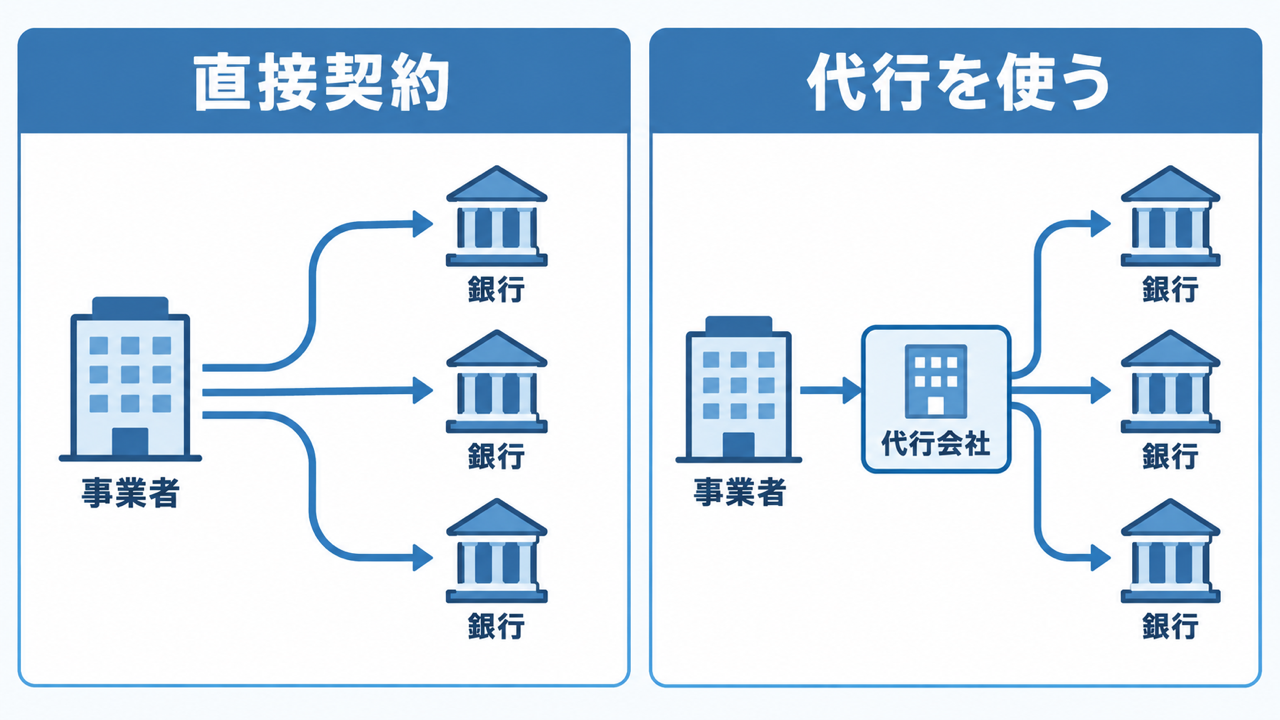
口座振替代行とは、会費や利用料の口座引き落としを、代行会社が金融機関との間に入って引き受ける仕組みです。事業者は代行会社1社と契約すれば、利用者がどの銀行を使っていても同じ流れで引き落としができます。
口座振替そのものは、金融機関と直接契約しても行えます。多くの方が最初に持つ「銀行に直接申し込むのと何が違うのか」という疑問は、次の4点で整理できます。
| 比較項目 | 金融機関と直接契約する | 口座振替代行を使う |
|---|---|---|
| 契約先の数 | 利用者の口座がある金融機関ごとに個別に契約する | 代行会社1社との契約で済む |
| 導入までの期間 | 金融機関ごとに審査があり、そのぶん時間がかかる | 1回の審査で全国の多くの金融機関に対応できる |
| 必要な事務 | 請求データの作成・送信・結果の照合をすべて自社で行う | データの送信と結果の受け取りが窓口1つにまとまる |
| 使える金融機関の範囲 | 契約した金融機関に限られる | 代行会社が対応している範囲で広く使える |
利用者の口座が特定の金融機関に集中しているのであれば、直接契約が有利になる場面もあります。ただし協会・スクール・同窓会のように利用者が全国に散らばる組織では、口座は家庭ごとにばらけるのが普通です。銀行が増えるたびに契約と事務が増える形は、現実的には成り立ちにくいでしょう。
集金の手段全体を見比べてから決めたい場合は、こちらの記事で整理しています。
口座振替の仕組み|振込・口座引き落とし・クレジットカードとの違い
口座振替は、お金がどう動くかを押さえておくと、そのあとの手数料や日程の話が理解しやすくなります。まず流れを確認し、そのうえで似た言葉との違いを整理します。
口座振替でお金が動く流れ
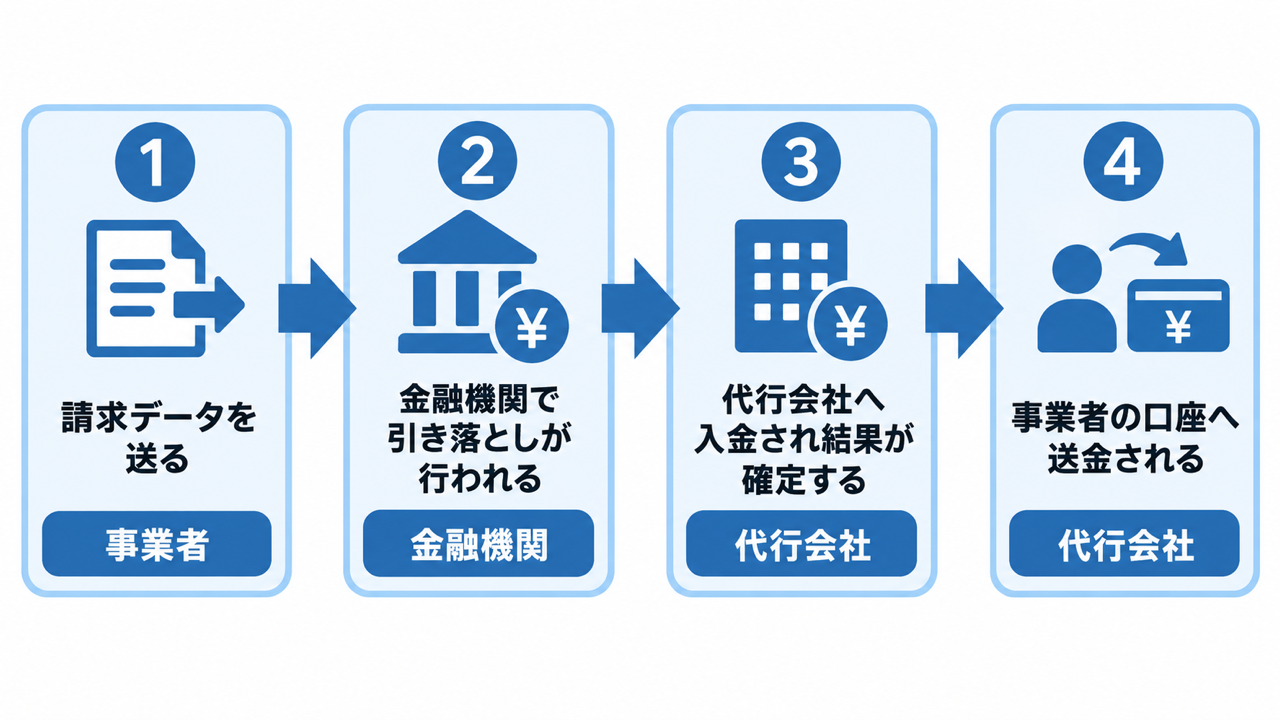
口座振替では、次の4つの段階を経て事業者の手元にお金が入ります。
▼ポイント
- ① 請求データを送る: 誰からいくら引き落とすかをまとめたデータを、事業者が代行会社へ期日までに送ります。事業者が実際に手を動かすのは、主にこの工程です。
- ② 金融機関で引き落としが行われる: 決められた振替日に、利用者の口座から金額が引き落とされます。利用者側の操作は必要ありません。
- ③ 代行会社へ入金され、結果が確定する: 引き落とせた分と、残高不足などで引き落とせなかった分が確定し、結果が事業者に通知されます。
- ④ 事業者の口座へ送金される: 引き落とせた分が、契約で決められたサイクルで事業者の口座へまとめて入金されます。
振替日から事業者の口座に入金されるまでには、数週間の間隔が空くのが一般的です。この期間は代行会社によって異なるため、資金繰りを考えるうえでは契約前に必ず確認しておきたい項目になります。
振込・クレジットカードとの違い
「口座振替」と「口座引き落とし」は、呼び方が違うだけでほぼ同じものを指します。一方、振込やクレジットカードとは、受け取る側から見たときの性質が大きく異なります。
| 支払い方法 | 手続きをするのは誰か | 止まるとしたら原因は何か |
|---|---|---|
| 口座振替(口座引き落とし) | 初回の口座登録のみ利用者。以降は自動 | 口座の残高不足 |
| 銀行振込 | 毎回、利用者が送金する | 支払い忘れ・支払いの先延ばし |
| クレジットカード | 初回のカード登録のみ利用者。以降は自動 | 有効期限切れ・カードの再発行・限度額の超過 |
| 現金・窓口払い | 毎回、利用者が持参または来訪する | 来訪しない・持参を忘れる |
受け取る側にとっての違いは「利用者が毎回操作する必要があるかどうか」に集約されます。振込と現金は毎回の操作が必要なので、未払いが構造的に発生します。口座振替とクレジットカードは初回の登録だけで済むため、この種の未払いが起きません。
口座振替とクレジットカードの違いは、止まる原因にあります。カードは有効期限切れや再発行のたびに決済が止まるため、長期にわたって続く会費では、利用者にカード情報を更新してもらう手間が定期的に発生します。口座振替は、いったん登録すれば口座を変えないかぎり続きます。反面、登録そのものに時間がかかるのが弱点です。
オンラインで支払いを受け付ける方法全体を検討している場合は、こちらの記事もあわせてご覧ください。
口座振替代行のメリット・デメリット
口座振替代行を導入すると何が変わるのかを、良い面と、導入前に見込んでおくべき面の両方から整理します。
メリットは次の3点です。
▼ポイント
- ① 未納が減る: 利用者が毎回操作する必要がなくなるため、払い忘れや支払いの先延ばしが起きません。督促にかけていた時間と気遣いが、そのまま不要になります。
- ② 請求書の発送と入金の確認がなくなる: 毎月の請求書送付、振込の着信確認、名簿への転記といった作業が、請求データの送信と結果の受け取りに置き換わります。
- ③ 入金日が揃う: 入金のタイミングが月ごとに固定されるため、会計処理がまとまり、収入の見通しも立てやすくなります。
一方で、導入前に見込んでおきたい点も3つあります。
▼ポイント
- ① 初回の引き落としまで時間がかかる: 申し込み、審査、契約、利用者の口座登録という工程を経るため、申し込んだ翌月から始められるものではありません。開始したい月から逆算して動く必要があります。
- ② 口座を登録してもらう手間が必ず発生する: 事業者側の契約が済んでも、利用者一人ひとりに口座を登録してもらわなければ引き落としは始まりません。実務でつまずくのは、ほぼこの工程です。
- ③ 振替不能が一定の割合で起きる: 残高不足による引き落とし不能は、どれだけ丁寧に運用してもゼロにはなりません。起きる前提で、再請求の段取りを決めておく必要があります。
3つの見込みは、いずれもこのあとの内容で対処を扱います。導入の流れは契約から初回引き落としまでの項で、口座登録の工程は登録方法の項で、振替不能への備えは引き落としができなかったときの対応で、それぞれ具体的に整理します。
口座振替代行の手数料|内訳と負担について
口座振替代行の費用は、1件あたりの手数料だけを見て比べると判断を誤ります。実際には複数の費用項目が組み合わさっているためです。
手数料の5つの内訳
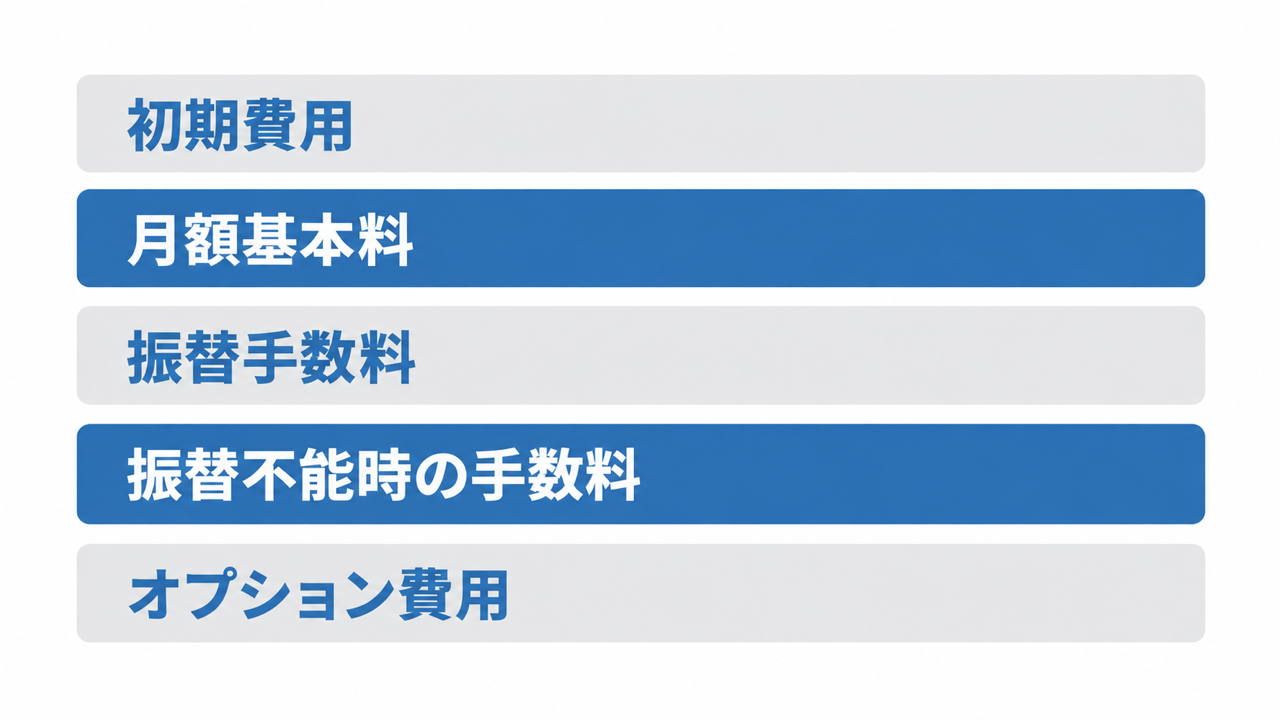
| 費用項目 | 何に対して発生するか | 発生するタイミング |
|---|---|---|
| 初期費用 | 契約と初期設定に対して | 契約時に1回 |
| 月額基本料 | サービスの利用そのものに対して | 毎月(引き落とし件数にかかわらず) |
| 振替手数料 | 引き落とし1件に対して | 引き落としを行うたび |
| 振替不能時の手数料 | 引き落としができなかった件に対して | 振替不能が発生したとき |
| オプション費用 | データ連携・帳票発行・請求書の代行発送など | 利用する機能に応じて |
金額の水準は、契約件数や利用する機能によって幅があります。見落としやすいのは月額基本料と振替不能時の手数料の2つです。月額基本料は引き落とし件数がゼロの月にも発生するため、会費を年1回だけ徴収する団体では1件あたりの負担が跳ね上がります。振替不能時の手数料は、引き落とせなかった件にも費用がかかるという点で見落としやすく、残高不足が多い月ほど効いてきます。
加えて、最低契約件数や最低利用料が設定されているサービスもあります。会員数が数十名規模の団体では、この条件に届かず契約自体ができない、あるいは実質的な単価が想定より高くなることがあります。比較するときは1件あたりの手数料ではなく、自分たちの件数で1年分を試算した総額で見てください。
会費まわりの費用全体を把握したい場合は、こちらの記事が参考になります。
手数料を負担するのは事業者か利用者か
口座振替にかかる手数料は、請求する側である事業者が負担するのが基本です。利用者から見れば、支払い方法を変えたことで支払う金額が増えるのは納得しづらく、口座登録を断られる理由にもなります。会費の金額そのものに織り込んでおけば、利用者にとっては表示されている金額を支払うだけなので、説明も不要になります。
利用者に負担してもらう形をとること自体は可能ですが、その場合は次の2点が必要です。
▼ポイント
- ① 規約や申込書に明記する: 手数料の金額と、誰が負担するのかを、契約の内容として事前に書いておきます。あとから案内するのではなく、登録してもらう時点で示すことが前提です。
- ② 金額を明示して案内する: 「所定の手数料」といった書き方ではなく、1回あたりいくらかかるのかを具体的に示します。
なお、支払い方法によって手数料の扱いを変える場合(振込は利用者負担、口座振替は事業者負担など)は、その差も含めて案内に書いておくと問い合わせが減ります。
口座振替代行の導入の流れ|契約から初回の引き落としまで
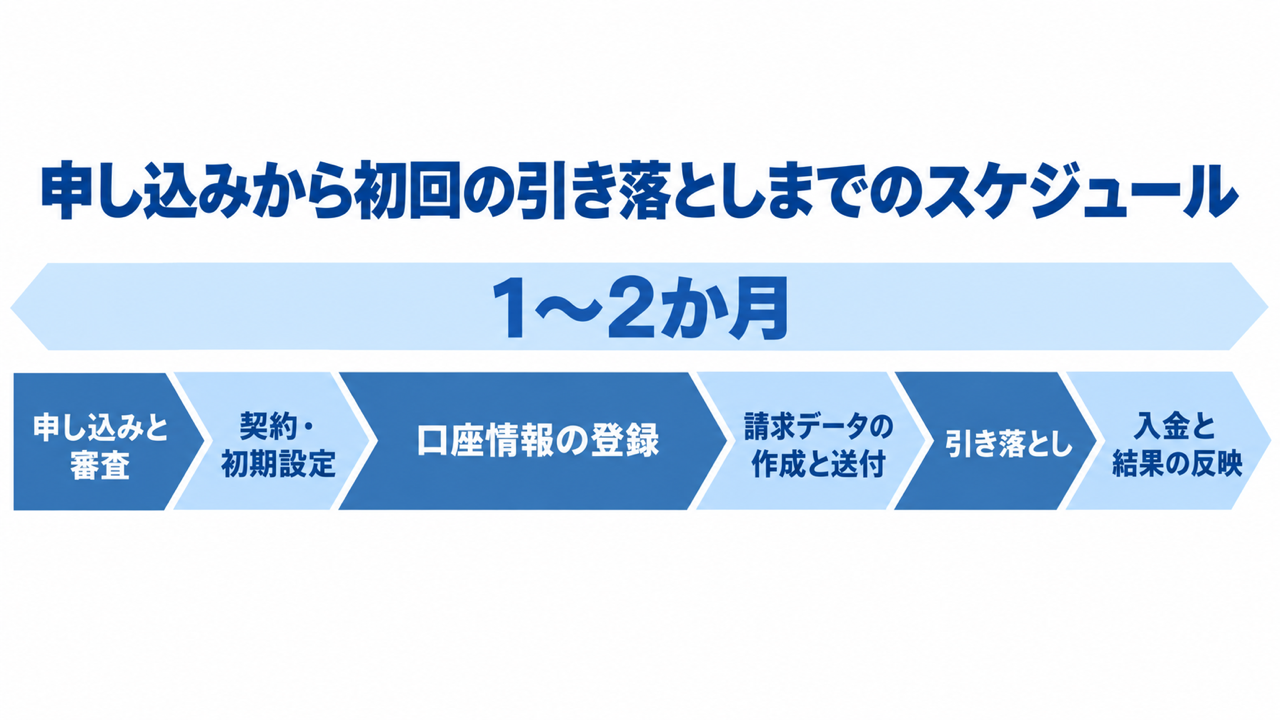
口座振替は、申し込んでその月から始められる仕組みではありません。全体の流れと、どこに時間がかかるのかを先に押さえておきます。
申し込みから利用開始までのステップ
| ステップ | 事業者がやること | 代行会社がやること | 利用者がやること |
|---|---|---|---|
| ①申し込みと審査 | 申込書と必要書類を提出する | 事業内容と請求の妥当性を審査する | — |
| ②契約・初期設定 | 契約を締結し、振替日や入金サイクルを決める | 利用に必要な設定を行う | — |
| ③口座情報の登録 | 利用者へ案内し、登録状況を管理する | 金融機関への登録手続きを行う | 口座を登録する |
| ④請求データの作成と送付 | 誰からいくら引き落とすかのデータを期日までに送る | データを受け取り金融機関へ連携する | — |
| ⑤引き落とし | — | 振替日に引き落としを実行する | 口座に残高を用意しておく |
| ⑥入金と結果の反映 | 結果を受け取り、未回収分の対応を行う | 引き落とせた分を送金し結果を通知する | — |
このうち最も時間が読みにくいのが③の口座情報の登録です。事業者側の手続きが順調でも、利用者からの登録が集まらなければ引き落としは始まりません。紙の依頼書で進める場合は、案内から登録完了まで1か月以上かかることも珍しくありません。
全体では、申し込みから初回の引き落としまでに1〜2か月を見ておくのが一般的です。記入不備による差し戻しや審査の追加確認を含めると、3か月近くかかることもあります。年度の切り替えに合わせて開始したい場合は、前の年度のうちに動き出す必要があります。
切り替え期間の会費をどう受け取るか
見落とされやすいのが、申し込みから初回の引き落としまでの空白期間です。この間も会費の支払いは発生するため、その分をどう受け取るかを先に決めておかないと、あとから未収が積み上がります。
現実的な対処は次の2つです。
1つは、切り替えが完了するまでの数か月分を、これまでの方法(振込や現金)で受け取り続ける形です。案内する内容がはっきりしていて、利用者も混乱しません。ただし事務の負担は従来どおり続きます。
もう1つは、切り替え期間だけクレジットカードやコンビニ払いなど別の手段を併用する形です。口座登録がまだ済んでいない人にも支払い手段を用意できるため、登録の完了を待たずに回収を始められます。複数の支払い方法に対応しているサービスであれば、この形が組みやすくなります。
いずれの場合も、利用者への案内には「いつの分から口座振替に切り替わるか」を明記してください。ここが曖昧だと、二重に支払ってしまう人や、切り替え月の支払いが抜ける人が出ます。
口座の登録方法|紙の依頼書とWeb口座振替受付の違い
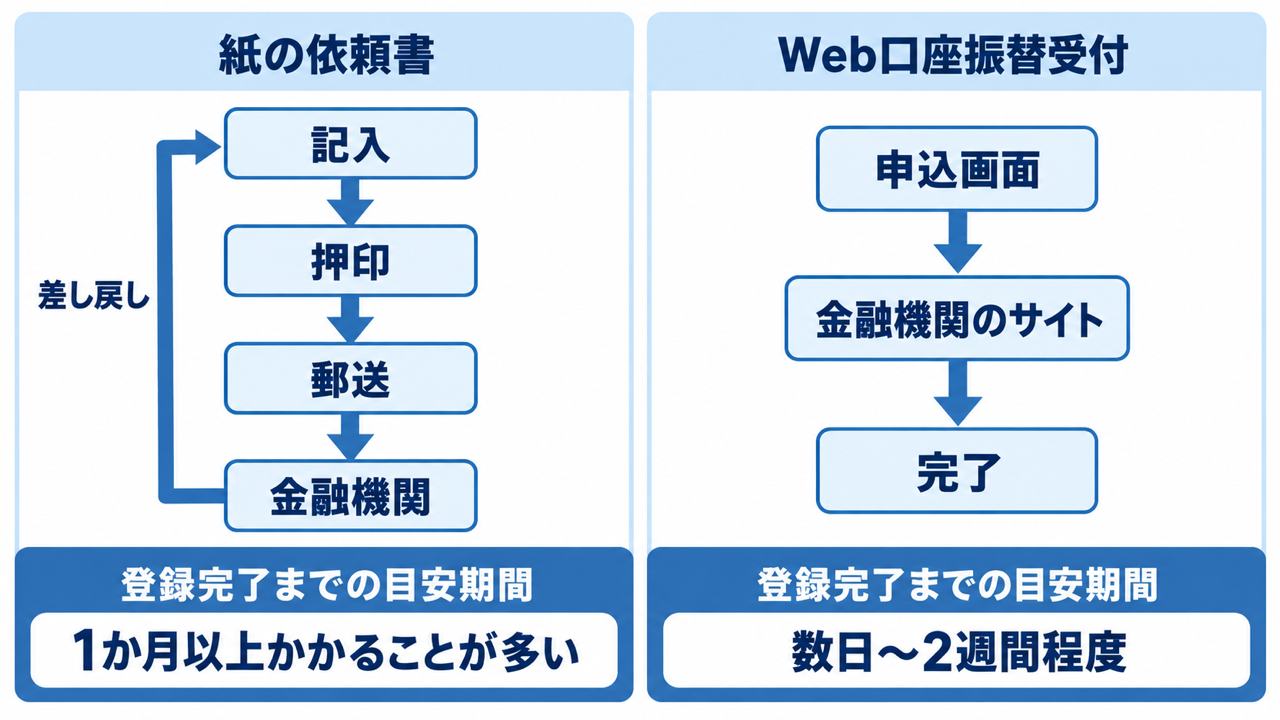
口座振替が続かない最大の理由は、仕組みそのものではなく、利用者に口座を登録してもらう工程で脱落が起きることにあります。登録方法には紙とWebの2つがあり、この選択が回収率を大きく左右します。
| 比較項目 | 紙の口座振替依頼書 | Web口座振替受付 |
|---|---|---|
| 利用者の手続き | 記入・押印して返送する | 画面の案内に沿って登録する |
| 差し戻しの発生 | 記入不備で起きやすい | 原則として起きない |
| 登録完了までの期間 | 郵送と金融機関での処理で1か月以上かかることが多い | 数日から2週間程度に短縮できる |
| 対応する金融機関 | 幅広く対応できる | 対応している金融機関の範囲を事前に確認する必要がある |
紙の口座振替依頼書で登録する場合
預金口座振替依頼書に必要事項を記入し、金融機関への届出印を押したうえで返送してもらう方法です。ほとんどの金融機関に対応できる点が利点で、インターネットでの手続きに不慣れな利用者にも案内しやすい形です。
問題になるのは差し戻しの多さです。とくに多いのが、口座名義の表記と印鑑の2点です。口座名義はカタカナでの記入が求められることが多く、濁点や長音の扱い、法人名の略号などが金融機関の登録内容と一致しないと受け付けられません。印鑑は、届出印ではない印鑑が押されている、あるいは印影がかすれているといった理由で戻ってきます。
差し戻しが発生すると、事業者から利用者へ連絡し、書き直してもらい、再度返送してもらうという往復が増えます。1回の差し戻しで2週間前後の遅れが出るため、開始時期から逆算するときはこの分も見込んでおく必要があります。
Web口座振替受付で登録する場合
申込の画面から各金融機関のサイトへ遷移し、その場で登録を完了させる方法です。ネット口座振替受付サービス、web口座振替受付サービス、オンライン口座振替といった呼び方をされることもありますが、指しているのは同じ仕組みです。
印鑑も郵送も不要になるため、紙の依頼書で起きていた差し戻しがそもそも発生しません。利用者は金融機関のサイトで本人確認を行い、そのまま登録を終えられます。事業者側も、誰の登録が完了したかを画面上で把握できるため、未登録者への案内が絞り込めます。
確認しておきたいのは、対応している金融機関の範囲です。主要な銀行やゆうちょ銀行は広く対応していますが、一部の地方銀行や信用組合が対象外になることがあります。利用者の口座がどこに分布しているかを踏まえて、対象外の人にどう対応するかを決めておいてください。
どちらを選ぶかの判断
判断の材料は、利用者の年齢層、登録してもらう人数、切り替えの期限の3つです。インターネットでの手続きに慣れた層が中心で、人数が多く、開始までの期間が限られているならWebでの受付が向きます。逆に、高齢の会員が多い団体では紙の依頼書を残す必要が出てきます。
現実的には、Webでの受付を基本としつつ、対応できない利用者には紙の依頼書を用意する併用の形が無理がありません。
オンラインで決済や請求を管理する仕組み全体は、こちらの記事で解説しています。
引き落としができなかったときの対応
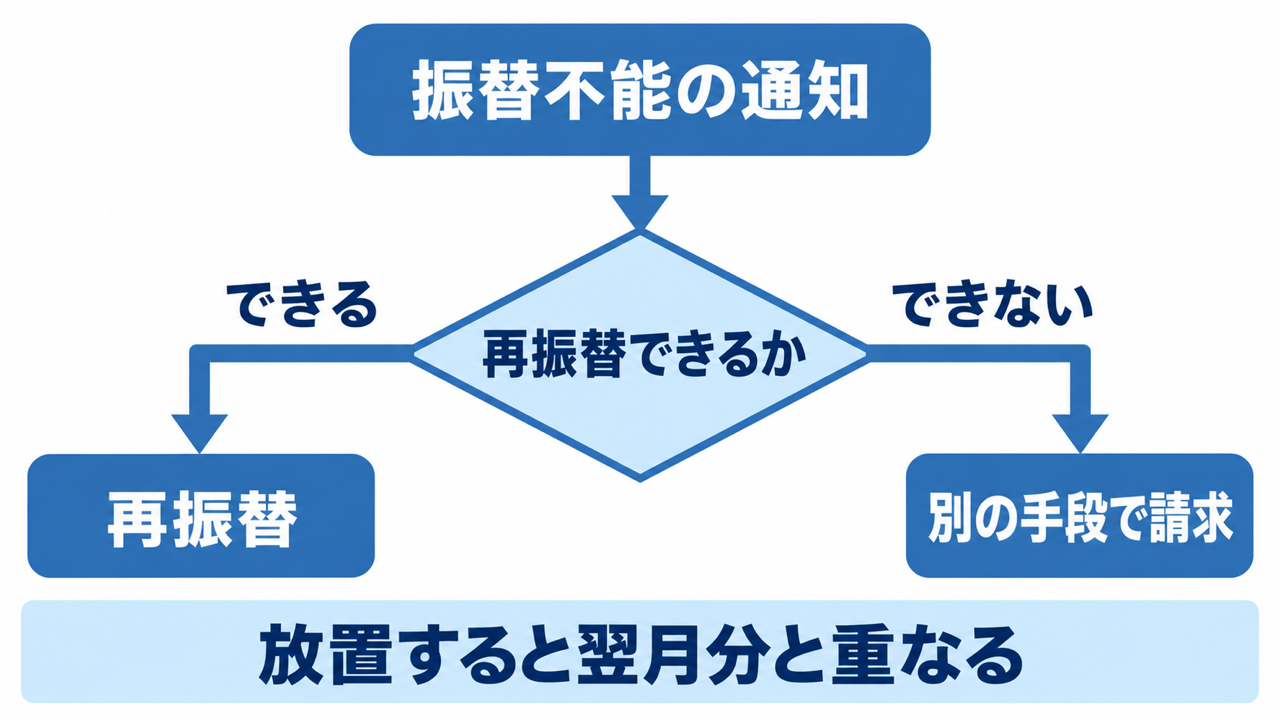
残高不足による振替不能は、どの団体でも一定の割合で発生します。起きるかどうかではなく、起きたときにどう動くかを決めておくかどうかが分かれ目です。
振替不能が起きると、次のように進みます。
▼ポイント
- ① 振替不能の結果が通知される: 引き落とせなかった件が、結果データとして事業者に届きます。通知のタイミングは契約によって異なり、振替日から数日後になるのが一般的です。
- ② 再振替の可否を確認する: 同じ月内にもう一度引き落としをかけられるかどうかは、契約内容と金融機関によって変わります。再振替に対応していないサービスもあります。
- ③ 再振替を行わない場合は別の手段で請求する: 振込、コンビニ払い、クレジットカードなど、別の方法で支払ってもらいます。ここで連絡が遅れると、翌月分と重なって金額が大きくなり、利用者の負担感が増します。
- ④ 放置すると翌月以降と重なる: 未回収のまま月をまたぐと、翌月の引き落としも失敗する可能性が高くなります。2か月分、3か月分と積み上がってからの回収は、金額が大きくなるぶん難しくなります。
そのため、次の4点は導入前に決めておくことをおすすめします。
▼ポイント
- ① 再請求の方法: 振込にするのか、別の決済手段を案内するのか。方法を固定しておくと、その都度の判断が不要になります。
- ② 連絡の文面とタイミング: 何日以内に、どの文面で連絡するかを決めておきます。定型の文面を用意しておけば、担当者が変わっても対応が揃います。
- ③ 何か月分まで遡って請求するか: 未納が続いた場合に、どこまで遡るかの方針です。会則や利用規約に書いておくと、判断で揉めません。
- ④ 誰が対応するか: 振替不能の結果を確認する担当と、連絡をする担当を決めます。決まっていないと、結果データが届いても誰も見ないという状態が起きます。
会費を取りこぼさないための考え方は、こちらの記事でも整理しています。
口座振替代行サービスの選び方
発注先を選ぶときに確認したい観点は、次の5つに絞られます。
▼ポイント
- ① 口座を登録してもらう方法と対応金融機関: 紙の依頼書だけか、Webでの受付ができるか。Webに対応している場合は、どの金融機関が対象かを確認します。回収率に最も効くのがこの項目です。
- ② 引き落とし日と入金日のサイクル: 振替日の選択肢と、引き落としから事業者の口座に入金されるまでの期間を確認します。運転資金の面で無理のないサイクルかどうかを見ます。
- ③ 振替不能時の再振替と通知の仕組み: 再振替に対応しているか、結果がいつどの形で通知されるか。未回収分の対応をどこまで代行会社に任せられるかも確認します。
- ④ 最低契約件数・最低利用料の有無: 小規模な団体では、この条件で候補が絞られます。1年分の総額で試算し、実質的な単価を把握してください。
- ⑤ 自社の会員情報と突き合わせできるか: 引き落としの結果を、会員名簿と照らし合わせる作業が残るかどうか。ここが残ると、集金を自動化しても事務は減りません。
5番目は見落とされやすいのですが、実務にいちばん響く項目です。引き落とし自体は代行会社が行ってくれても、「誰の、いつの分が入金されたか」を名簿に反映する作業が手元に残るなら、突き合わせの手間は続きます。
集金手段を横断して比べたい場合は、こちらの記事で扱っています。
スマートフォンで完結する集金の方法を検討している場合は、こちらもあわせてご覧ください。
会費の口座振替は「誰の・いつの分か」が繋がる形で選ぶ
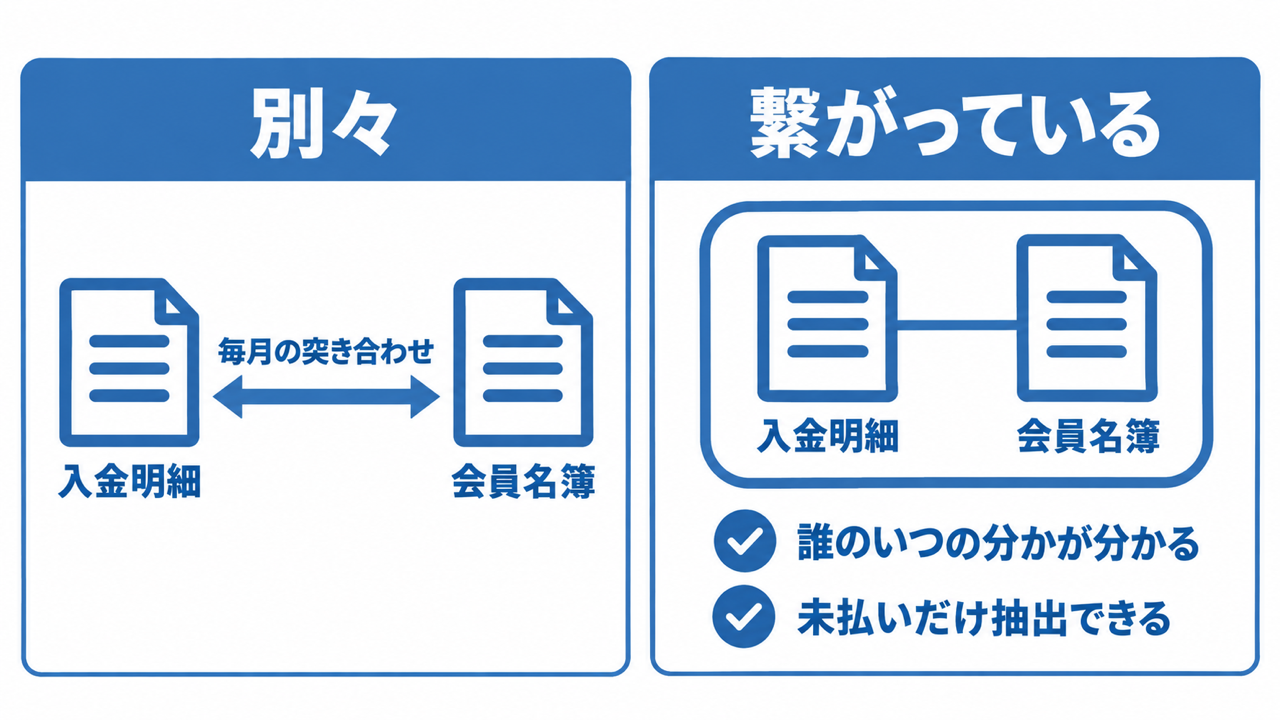
会費のように毎年・毎月続けて発生する支払いでは、引き落とせたかどうかだけでは足りません。「誰の、いつの分の会費が入ったか」が会員情報と繋がっていて初めて、事務の負担が実際に減ります。
入金明細と名簿が別々だと起きること
引き落としの結果と会員名簿が別々に存在していると、次のような作業が毎月発生します。
▼ポイント
- 突き合わせの作業が残る: 代行会社から届く入金明細と、会員名簿を並べて照合します。件数が増えるほど時間がかかり、しかも自動化しにくい種類の作業です。
- 未納の会員を抽出できない: 誰が払っていないのかを知るには、明細と名簿を突き合わせたあとに手作業で差分を取る必要があります。督促のたびにこの工程が発生します。
- 退会した会員に請求が続く: 名簿からは外したのに請求データの側に残っていて、退会後も引き落としがかかってしまう。利用者からの申し出で気づくことになり、返金の対応まで発生します。
会員情報と支払い情報が繋がっている状態
会員の情報と支払いの情報が同じ場所にあると、これらの作業がそもそも発生しません。
シクミネットは、会員管理・会費徴収・イベント申込・メール配信をひとつのシステムで扱えるクラウド型の会員管理システムで、700団体以上に導入されています。会費の徴収まわりでは、次の形になっています。
▼ポイント
- 会費の支払い方法は、クレジットカード・コンビニ・ペイジー・口座振替(WEB手続き)・バーチャル口座から選べる
- 口座引落の手続きに、紙の口座引落申込用紙の提出は必要ありません。WEB上で各金融機関のサイトに遷移し、そのままWEB上で手続きを完了できます(口座引落のWEB手続きは、初回のみ440円(税込)の登録手数料が発生します)
- 支払い情報が自動で反映されるため、手動での消込が不要。「誰が」「いつの分の会費を」「何年何月何日に」「何で支払ったか」を確認できます
- 未払いの請求データのみを抽出できるため、督促の対象を出すための突き合わせが不要になります。システムの外で受け取った分を手動で消し込むこともできます
- 自動決済ができなかった場合は、会員が自分のマイページから別の支払い方法で支払えます
なお、口座自動引落は会費など継続的な支払い向けの仕組みで、イベント参加費の支払いではご利用いただけません。行事ごとの参加費は、クレジットカードやコンビニ払いなど別の手段を組み合わせる形になります。
| 項目 | 内容 |
|---|---|
| サービス名 | シクミネット |
| 提供形態 | クラウド型の会員管理システム |
| 主な機能 | 会員管理、会費徴収、イベント申込、メール配信 |
| 対応決済手段 | クレジットカード、コンビニ、ペイジー、口座振替(WEB手続き)、バーチャル口座 |
| 口座振替の登録方法 | WEB上で金融機関のサイトに遷移して完結(初回のみ440円・税込の登録手数料) |
| 導入実績 | 700団体以上 |
| 公式サイト | https://shikuminet.com/ |
会費の口座振替ならシクミネット
会員管理の仕組みそのものを比較したい場合は、こちらの記事が参考になります。
同窓会やOB会で年会費を扱う場合の運営全体は、こちらの記事で整理しています。
入金と請求の管理に絞って検討したい場合は、こちらもあわせてご覧ください。
口座振替代行に関するよくある質問
口座振替代行と収納代行・決済代行は何が違いますか?
口座振替代行は、収納代行の中の口座引き落としに特化した形です。収納代行はコンビニ払いや振込も含めて代金の受け取り全般を代行する仕組み、決済代行はクレジットカードをはじめとする決済手段の導入をまとめて引き受ける仕組みを指します。実際には複数を兼ねているサービスも多く、名称よりも対応している手段で見たほうが正確です。手段全体の違いは、集金代行について解説した記事で整理しています。
個人事業主や小規模な団体でも契約できますか?
契約できるサービスはあります。ただし最低契約件数や最低利用料が設定されている場合があり、会員数が少ないと条件に届かないことがあります。規約や会費の金額、活動内容がわかる資料を準備したうえで、件数を伝えて問い合わせるのが確実です。
引き落とし日は自由に決められますか?
金融機関が対応している日付の中から選ぶ形になります。毎月27日など、特定の日に集中していることが多く、完全に自由ではありません。加えて、請求データの提出期限は振替日から逆算して決まっているため、日付を選ぶ際は提出期限も合わせて確認してください。
手数料を利用者に負担してもらうことはできますか?
できますが、規約や申込書での事前の取り決めが必要です。金額と負担する側を、口座を登録してもらう時点で明示します。あとから案内する形は、支払い方法の変更を断られる原因になります。
登録した口座はあとから変更できますか?
変更できます。利用者から変更の申し出を受け、新しい口座で登録し直す形になります。紙の依頼書の場合は再度の記入と郵送が必要ですが、Webでの受付に対応していれば、利用者が自分で手続きを完了できます。変更が反映されるまでの期間には注意が必要で、月をまたぐ場合はその月の引き落としがどちらの口座から行われるかを確認してください。
代行会社を変更すると口座の登録はやり直しになりますか?
原則としてやり直しになります。口座振替の登録は、事業者と代行会社の組み合わせに対して行われているためです。切り替えの際は、利用者全員に再度の登録を依頼することになり、この工程で登録されないまま離脱する人が出ます。代行会社を選ぶ段階で、簡単に乗り換えられない前提で検討してください。
まとめ|口座振替は「引き落とすこと」より「登録してもらうこと」で決まる
口座振替代行は、代行会社1社との契約で全国の多くの金融機関に対応でき、請求書の発送と入金の確認をまとめて手放せる仕組みです。手数料は初期費用・月額基本料・振替手数料・振替不能時の手数料・オプションの5つに分かれ、1件あたりの単価ではなく、自分たちの件数で1年分を試算した総額で比べてください。
一方で、引き落としの仕組み自体は代行会社が引き受けるため、サービス間で大きな差は出にくい部分です。実際の回収率を決めるのは、口座を登録してもらえた割合と、引き落とせなかったときの手当てのほうです。紙の依頼書は差し戻しで登録が止まりやすく、Webでの受付なら印鑑も郵送も不要になります。振替不能への対応は、再請求の方法と連絡のタイミングを導入前に決めておくかどうかで結果が変わります。
会費のように継続して発生する支払いを扱うのであれば、「誰の、いつの分が入金されたか」が会員情報と繋がっているかどうかまで含めて検討すると、導入後に残る作業が見えてきます。